2026年9月9日,中信智库在第26届中国国际投资贸易洽谈会中信集团专区发布《复苏蕴分化,重构焕新生:中国股权市场特征与展望》年度专题报告,回顾中国股权市场发展历程,梳理“募投管退”环节运行情况,提炼近年来股权市场生态变化,并围绕未来发展趋势提出六点前瞻展望。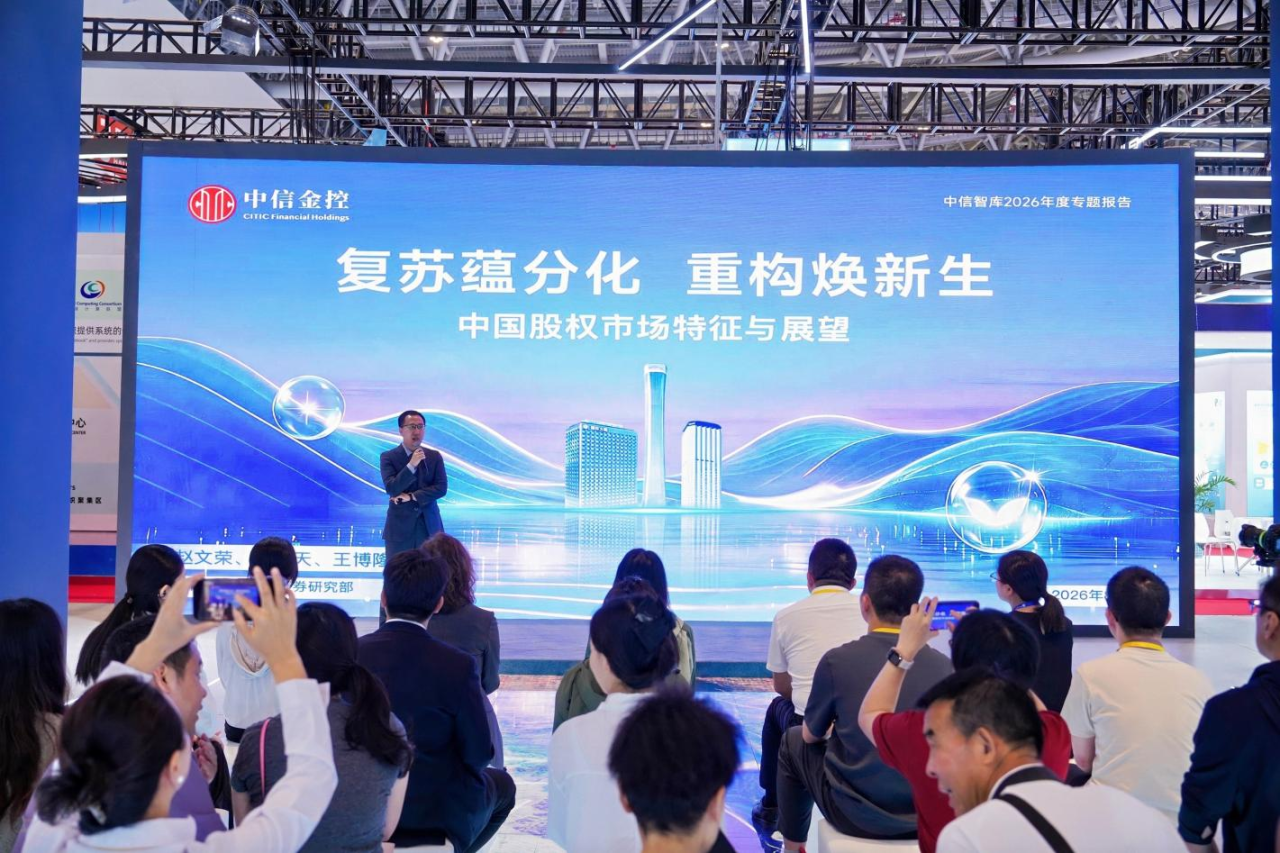
作为多层次资本市场的重要组成部分,中国股权市场经历四十余年的发展,已成为我国资本市场和经济运行中的重要参与力量,在服务实体经济特别是支持新质生产力发展、满足居民财富管理需要、完善资本市场生态等方面发挥了积极作用。截至2026年6月底,我国股权基金产品数量共5.9万只,同比增长5.5%;股权基金规模合计15.4万亿元,同比增长6.9%。 2025年以来,国家战略将股权投资定位为服务新质生产力与科技自立自强的核心载体;宏观经济以稳健运行为市场筑牢底部支撑、厚植价值土壤;产业政策通过靶向发力,清晰勾勒中长期投资主线;资本市场改革持续深化,稳定预期并畅通“募投管退”全链条。四重力量协同共振,推动股权市场实质性回暖。2026年上半年,新募基金规模同比增长近50%,投资金额同比增长32%,退出案例数同比增长8%。
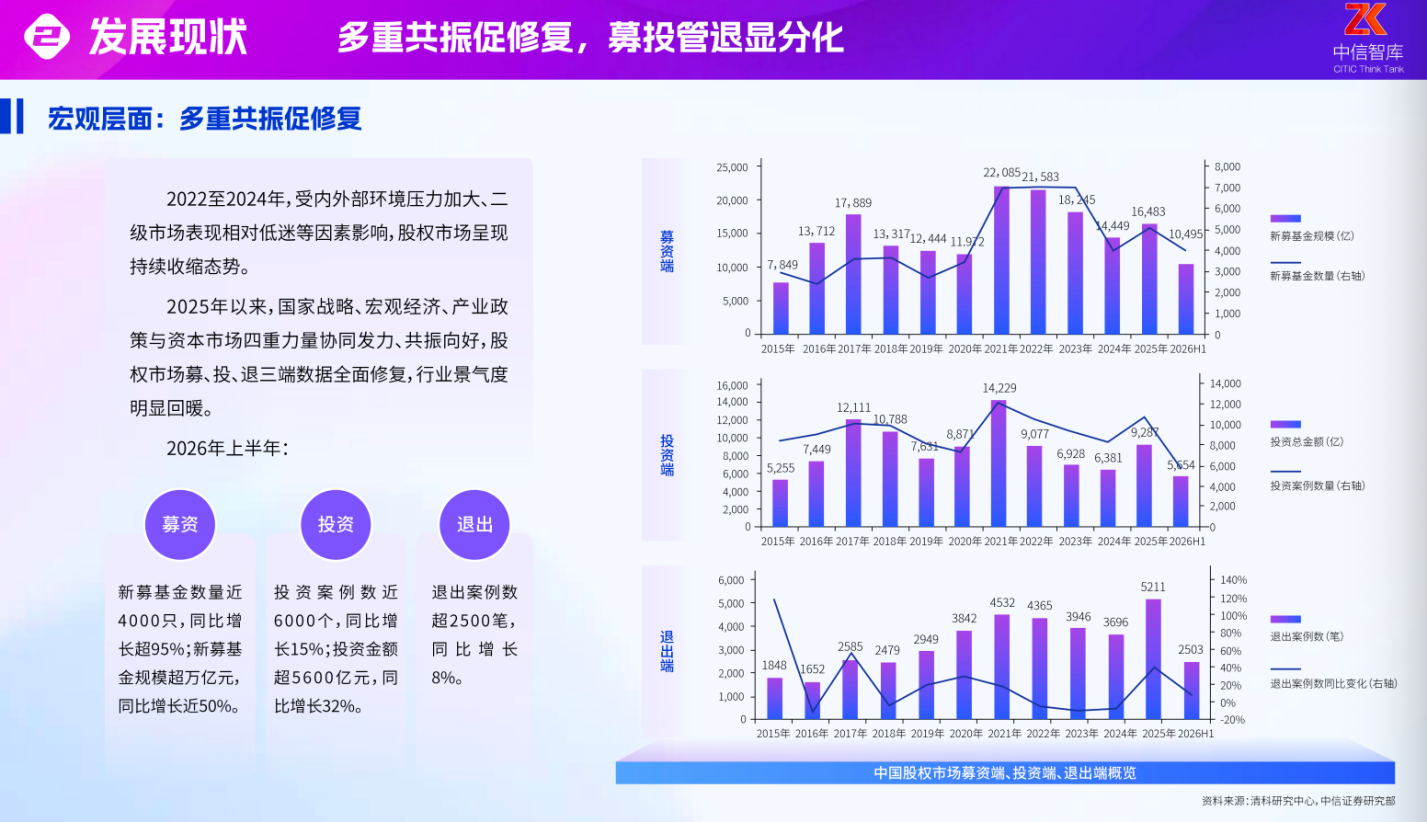
尽管宏观层面数据修复,但在微观环节出现募资依赖国资、资源向头部管理人集聚,退出集中于科创赛道等分化特征。与此同时,股权市场全链条生态也正在发生显著变化。
第一,LP结构演变,从“双轮驱动”到“单极时代”,从“财务回报”到“耐心资本”。 募资端已从“双轮驱动”全面迈入人民币基金主导的“单极时代”,人民币基金募集规模占比从2018年的81%持续攀升,至2026年上半年已达到96%。 国内耐心资本政策已从概念倡导加速迈向制度构建,引导基金与国有企业的出资占比从2021年的45%提升至2025年68%,凸显其“压舱石”作用;金融机构的出资占比从2021年的11%提升至2025年的14%,反映出长线资金在政策鼓励与资产配置需求驱动下加速入场。 第二,GP能力重构,从“财务投资人”到“产业组织者”,从“被动退出”到“主动管理”。 近年来,中国股权市场中GP的募资能力正在被重新定义: 一是从“财务投资人”转向“产业组织者”,新周期下的GP需要具备产业理解力、资源整合力、投后赋能力。 二是从“被动退出”到“主动管理”,新周期下的GP面对的是“耐心资本+现金考核”的组合约束,既要有长期陪伴硬科技企业成长的能力,也要有在基金组合层面的现金流管理能力。 第三,投资范式重塑,从“模式创新”到“科技创新”,从“IRR叙事”到“DPI指标”。 从产业投向看,消费投资占比从2015年峰值的55%降至2026H1的6%,“制造+科技+医疗健康”三足鼎立格局确立,上半年三者占比分别为38%、33%、16%。股权市场已从消费互联网的“模式创新”全面转向先进制造与硬科技的“科技创新”时代。 依赖估值接力的旧投资范式失效,在“十五五”规划与国资LP主导的格局下,新范式从“资本驱动增长”切换到“技术驱动产业升级”,投资逻辑从“IRR叙事”回归“DPI指标”。 第四,退出渠道迭代,从“IPO独木桥”到“多元退出试水”,从“名义退出”到“实际兑现”。 IPO退出方面,A股市场相关政策密集出台以提升资本市场包容性与适应性,退出生态实现系统性优化;港股已具备“可上市、可定价、可流通、可减持”的完整退出闭环,将逐步成为股权投资退出的合格渠道和重要方式。 并购退出方面,预计本轮并购重组市场将进入下半场,从政策驱动的脉冲式放量转向围绕硬科技产业链的常态化整合。上市公司参与并购的重心将从“公告数量”转向“交割质量”,央国企将通过横向合并同类项、纵向打通产业链来落实国有资本布局优化。
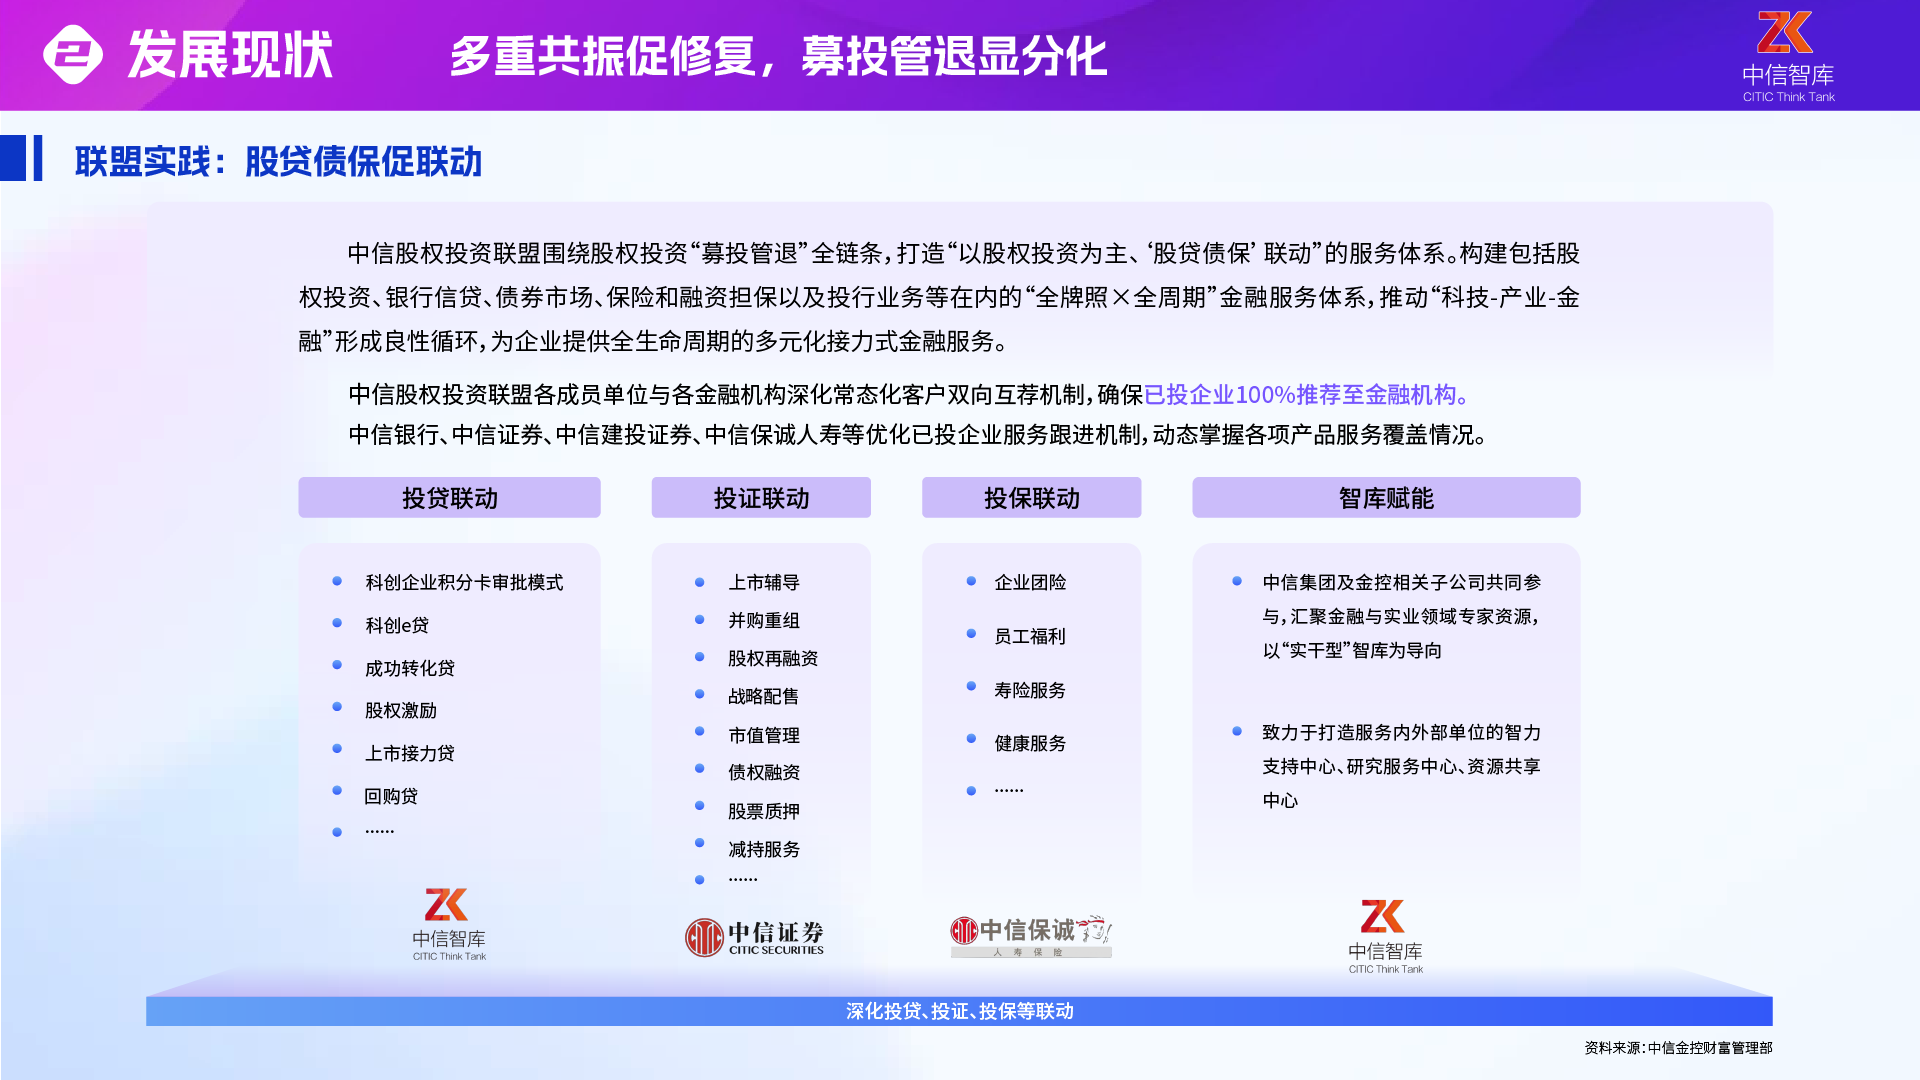
中信金控作为国内首批获准成立的金融控股公司,是中信集团综合金融服务板块发展的平台和主体,统筹集团内近20家股权投资机构,发起成立“中信股权投资联盟”,与地方政府、高校、头部企业、行业领先机构合作,构建高效、专业、联动的服务生态圈,推动科技创新和产业升级。截至2026年6月末,联盟在管基金规模超3500亿元,累计投资孵化科技型企业近1300家。
随着国家战略、宏观经济、产业政策与资本市场四重力量协同发力,中国股权市场将迈入高质量发展的新阶段,专题报告对行业发展提出六点前瞻性展望。 展望1:预计耐心资本相关政策将持续深化、系统集成,最终成为支撑中国股权市场长期健康发展的源头活水。 展望2:预计GP格局将持续优胜劣汰,从规模竞争转向能力竞争,具备产业赋能、细分专业或国资协同能力的机构占据优势。 展望3:预计政府投资基金将迈入“存量整合、差异布局”的新阶段,在服务国家战略、推动产业升级、促进创新创业方面发挥重要作用。 展望4:预计稳健审慎的投资理念将成为投资端的结构性新常态。 展望5:预计中国硬科技股权投资的重心将从“追逐宏观主题”向“沿产业链挖掘未被充分定价的战略环节”转变。 展望6:预计退出端将呈现“IPO为主、并购为辅”的格局,S基金等日趋完善的多元化退出渠道亦有望于关键阶段分担集中退出压力。 中信智库由中信金控汇聚集团各子公司研究力量和实践经验,致力于构建智慧共享与实战链接的平台,打造“实干型”智库。本次专题报告由中信智库指导,中信证券智库团队策划、金融工程团队牵头撰写。


电话:86-10-64661710
传真:86-10-64661186
邮箱:g-contact@citic.com
信访邮箱:xinfang@citic.com
地址:中国 北京市 朝阳区
光华路中信大厦
©2015-2022 中国中信集团有限公司 版权所有 京ICP证030779-2号-2京公网安备 11010502030327号
请使用IE10及以上内核浏览器,建议使用Chrome、Firefox、360最新版等。
本网站支持IPV6访问